Crédit d’impôt jardin : 50 % sur l’entretien, pas sur la création paysagère
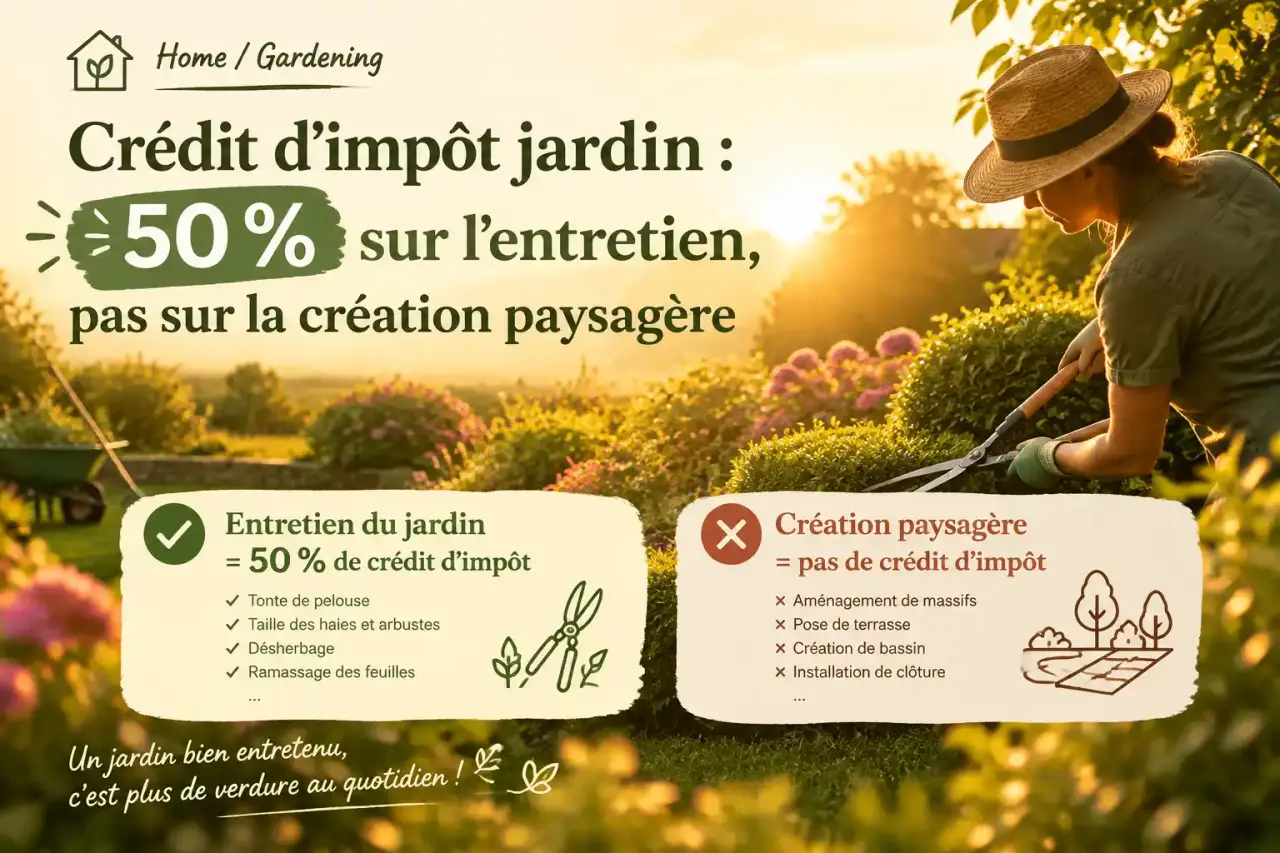
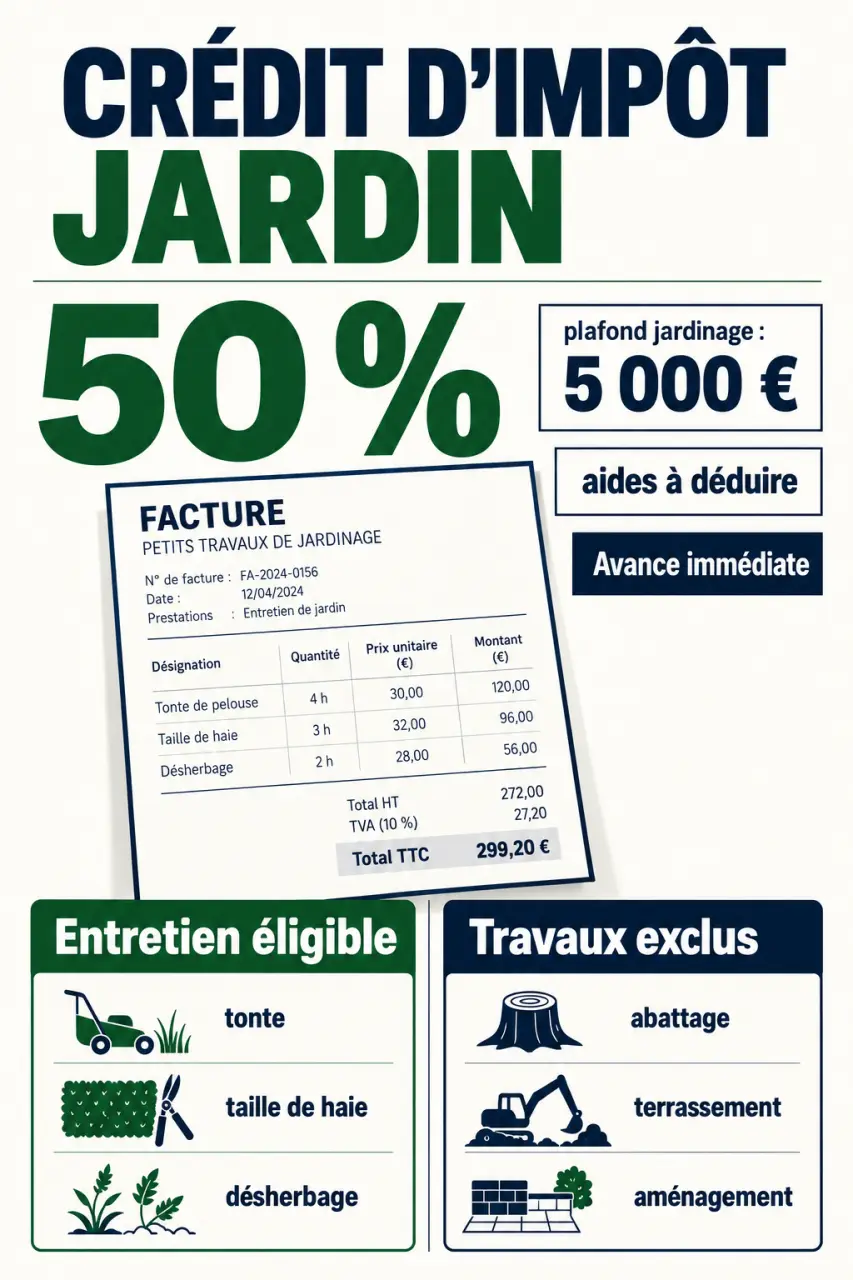
La tonte de la pelouse, la taille des haies ou le désherbage peuvent ouvrir droit à un crédit d’impôt de 50 %. Pour les petits travaux de jardinage, les dépenses sont retenues dans la limite de 5 000 € par an et par foyer fiscal, soit 2 500 € d’avantage maximal théorique. Encore faut-il distinguer l’entretien courant des aménagements exclus et recourir à un intervenant dans le cadre des services à la personne.
Ce que vous pouvez réellement récupérer sur vos dépenses
Le crédit d’impôt prévu par l’article 199 sexdecies du Code général des impôts porte sur les dépenses éligibles effectivement supportées. Ce n’est ni une déduction de votre revenu imposable ni une simple réduction d’impôt : si son montant dépasse l’impôt dû, la différence vous est remboursée. Une personne non imposable peut donc en bénéficier, comme un retraité ou une personne sans activité professionnelle.
Un plafond jardinage inclus dans celui des services à la personne
Les 5 000 € constituent un plafond de dépenses, pas un remboursement. Ils s’appliquent à l’ensemble du foyer fiscal, tous jardiniers et logements concernés confondus. Dépenser davantage ne permet pas d’augmenter le crédit d’impôt au-delà de 2 500 € pour le jardinage.
Ce sous-plafond s’inscrit dans le plafond général des services à la personne, habituellement fixé à 12 000 € de dépenses. Celui-ci peut atteindre 15 000 € avec certaines majorations, 18 000 € dans certains cas de première année d’emploi direct, ou 20 000 € pour certaines situations d’invalidité. Ces majorations ne relèvent pas le plafond propre au jardinage. Vos autres dépenses de services à domicile peuvent donc limiter la place restante.
Déduire les aides avant de calculer l’avantage
L’APA, la PCH ou la part des CESU préfinancés financée par un employeur ou un organisme ne peuvent pas ouvrir droit une seconde fois à un avantage fiscal. Seule votre dépense personnelle reste retenue.
Par exemple, pour 2 000 € de prestations éligibles dont 400 € financés par une aide, la base est de 1 600 €. Le crédit d’impôt atteint 800 €, sous réserve des plafonds disponibles. Votre coût final personnel est alors de 800 €.
Reconnaître les travaux éligibles avant de signer le devis
La distinction essentielle oppose l’entretien courant d’un jardin existant à sa création ou sa transformation. Le métier affiché par l’intervenant ne suffit pas : un jardinier-paysagiste peut réaliser des prestations relevant de régimes différents.
| Prestation | Traitement à retenir |
|---|---|
| Tonte, désherbage, binage, ramassage des feuilles | Éligibles lorsqu’ils relèvent des petits travaux de jardinage à domicile. |
| Débroussaillage et taille des haies ou arbustes | Éligibles dans le cadre de l’entretien courant. |
| Taille d’arbres | À vérifier selon les conditions d’intervention ; ne pas assimiler toute taille à une prestation éligible. |
| Élagage avec cordes et harnais, abattage | Exclus des petits travaux de jardinage. |
| Enlèvement des déchets verts | Éligible lorsqu’il accompagne une prestation de jardinage éligible, pas comme collecte indépendante. |
| Création de massifs, plantations d’aménagement, terrassement | Exclus : il s’agit de création ou de transformation paysagère. |
| Maçonnerie, installation d’arrosage automatique, entretien de piscine | Exclus du dispositif applicable aux petits travaux de jardinage. |
| Achat de plantes, de terre ou de matériel | Ne constitue pas une dépense de service éligible. |
Pour une intervention mixte, demandez un devis qui sépare précisément l’entretien, les fournitures et les aménagements. Une facture portant seulement la mention « travaux de jardin » rend la vérification difficile.
Pensez au devis comme à un radeau composé de plusieurs éléments : une prestation éligible ne fait pas automatiquement flotter toutes les autres. Si vous faites tailler une haie et construire une bordure lors du même passage, isolez les deux postes. Cette séparation permet d’identifier la dépense admissible sans présenter tout le chantier comme ouvrant droit au crédit d’impôt.
Vérifier le logement et le statut de l’intervenant
Le dispositif concerne les contribuables fiscalement domiciliés en France pour des services rendus à leur résidence principale ou secondaire située en France. Vous pouvez être propriétaire ou locataire. Posséder deux jardins ne double toutefois pas le plafond annuel du foyer.
Des dépenses au domicile d’un ascendant remplissant les conditions d’accès à l’APA peuvent aussi être concernées, sous conditions particulières. Ce cas impose notamment de vérifier les règles de non-cumul avec la déduction d’une pension alimentaire pour le même ascendant.
Prestataire, mandataire ou emploi direct : des responsabilités différentes
- Mode prestataire : l’entreprise ou l’association emploie le jardinier, organise l’intervention et fournit le matériel nécessaire.
- Mode mandataire : l’organisme vous accompagne dans les formalités, mais vous restez l’employeur du salarié.
- Emploi direct : vous assumez les obligations d’employeur, dont la déclaration du salarié, le paiement du salaire et des cotisations, ainsi que les règles relatives au contrat. Vous fournissez le matériel.
Pour un organisme, demandez le numéro de déclaration de services à la personne et vérifiez son enregistrement auprès de la DREETS ou dans l’annuaire officiel des organismes de services à la personne. Un numéro SIRET ou la mention « jardinier agréé » ne suffit pas. Faites également confirmer la remise d’une attestation fiscale annuelle et l’identification des prestations éligibles.
Payer la facture entière ou utiliser l’Avance immédiate
Sans Avance immédiate, vous réglez la totalité de la facture, puis déclarez les dépenses lors de la campagne annuelle suivante. L’avantage est régularisé par l’administration fiscale après la déclaration, en tenant compte des éventuelles avances déjà reçues.
L’Avance immédiate de l’Urssaf permet, lorsque vous y êtes éligible, de ne payer que le reste à charge. Pour une facture intégralement éligible de 200 €, vous payez ainsi 100 €, dans la limite de vos droits disponibles. Ce service est optionnel : il doit être activé, notamment avec un prestataire compatible ou via CESU+ en emploi direct.
Avant de compter sur ce paiement réduit, vérifiez l’activation effective du service et le plafond restant. Des restrictions concernent notamment les prestations financées par l’APA ou la PCH ; faites confirmer votre situation par l’organisme ou l’Urssaf. L’Avance immédiate n’ajoute pas un deuxième avantage fiscal : elle modifie le moment où vous en bénéficiez.
Déclarer les dépenses sans compter deux fois les aides
Les dépenses se déclarent au titre de l’année où elles ont été payées. Appuyez-vous sur l’attestation fiscale annuelle plutôt que sur une simple addition des devis : un devis signé n’est pas une dépense acquittée.
- Rassemblez les attestations du prestataire, du CESU, de l’Urssaf ou de la MSA selon votre situation.
- Vérifiez les montants en case 7DB, dans la rubrique des services à la personne, puis renseignez la nature des services et les informations demandées.
- Reportez les aides en case 7DR, selon les indications de la déclaration. Ne les soustrayez pas une seconde fois si elles sont déjà traitées par les rubriques prévues.
- Contrôlez l’Avance immédiate préremplie si vous l’avez utilisée, afin que la régularisation tienne compte de l’avantage déjà obtenu.
Conservez les factures détaillées, attestations, preuves de paiement et justificatifs des aides. Ils ne sont généralement pas joints à la déclaration en ligne, mais l’administration peut les demander. Avant de réserver une intervention, le réflexe le plus sûr reste donc de faire préciser par écrit la prestation éligible, son montant et le statut de l’intervenant.